项目展示
碳排放核算跨境结算提速,企业绿色账本面临新考验

2026-10-25 12:47:41
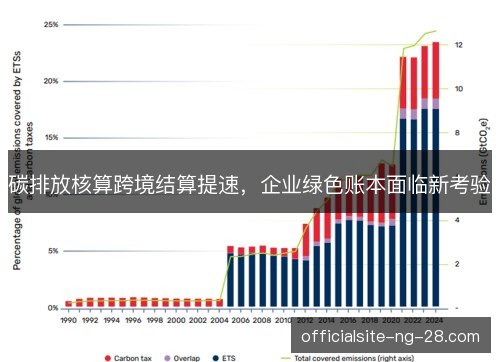
出口企业把产品碳数据送进跨境结算系统,核算结果开始直接影响订单、关税和融资成本。碳排放核算跨境结算提速,看似只是流程变快,实质是把企业绿色账本从内部报表推到交易前台。账本是否可信、边界是否清楚,正成为一道新的市场门槛。
变化出现在几个环节的对接上。企业按出口目的地规则核算产品隐含碳排放,把排放报告、绿电凭证和第三方核查意见整理成可交换的数据包,再通过跨境结算平台提交给银行和交易对手。过去这些材料多用于披露,如今却要参与定价和通关,并留下可追溯记录。
推动这一变化的力量来自贸易规则。欧盟碳边境调节机制等安排要求进口商申报产品碳排放,并对其中隐含的碳成本作出处理。出口国企业若不能提供连续、可核查的数据,就可能被适用默认值,承担更高的合规成本。绿色账本因此从自愿披露转向硬约束。
结算端愿意接入碳数据,也有现实考虑。银行需要判断跨境贸易的背景风险和绿色属性,碳表现逐渐成为授信定价、贸易融资和供应链金融的参考项。当企业提交的排放数据能够被快速核验,结算速度会提高,资金占用也会下降;反之,材料反复补正就会拖慢交易。
企业最先感到压力的是数据本身。产品碳足迹要覆盖原材料、能源、运输和制造过程,任何一个环节缺失,都会让整份账本失去说服力。许多出口企业的供应商分散、能源票据不全,历史数据与实时数据混杂,核算人员只能在有限时间里反复追索,账本的可信度因此受到考验。
核算方法能否互认,是第二重考验。不同市场对排放边界、排放因子和电力排放的处理并不一致,同一批产品按不同规则计算,结果可能相差不小。企业若只按国内口径准备材料,到了跨境结算环节仍可能被要求重算,时间成本和沟通成本随之上升,绿色账本难以形成稳定预期。
第三方核查把压力进一步前移。排放报告不是企业自说自话,核查机构要看原始凭证、计量设备和生产记录,还要判断数据是否完整、计算方法是否合规。对中小企业来说,聘请专业机构、改造计量系统、培训管理人员都需要投入,绿色账本的维护成本不再是一次性支出,而是持续经营的一部分。
账本质量开始影响订单流向。采购商要把上游排放纳入自身范围三核算,越来越倾向选择能提供完整碳数据的企业。数据清楚的企业可以缩短谈判周期,获得绿色溢价;数据模糊的企业则可能被压价、被替换,甚至在投标阶段失去资格。ng28下载碳核算不再只是合规动作,而是进入商业竞争力的一环。
压力沿着供应链向上下游传导。出口企业要把供应商的用电、燃料和物流数据纳入账本,单靠自身厂区计量远远不够。上游小企业缺少专职人员,往往只能提供估算值,出口企业便需要建立供应商碳数据模板、开展培训并设置抽查机制,让每一批原料都能留下可追溯的排放记录。
数字化工具被推上前台。企业资源计划、能源管理和碳管理平台开始打通,电表、燃气表和物流单据的数据可以自动归集,核算模型按目的地规则生成报告,核查痕迹也随流程保存。系统互联减少了手工填报的差错,却对基础数据的连续性和口径一致性提出更高要求,账本因此更像基础设施。
中小企业的难题需要外部支撑。单个企业难以自建完整核算体系,行业协会、园区和公共服务平台可以汇集排放因子、组织培训、提供低成本工具,帮助企业在同一口径下填报。供应链核心企业也应把数据要求写进采购合同,给上游留出改造时间,避免绿色账本变成少数大企业的专属能力。
规则层面的互认仍在推进。排放因子数据库、核查机构资质和绿电凭证的跨境采信,需要不同市场之间反复磋商。企业能做的,是让数据经得起多套规则检验,把原始凭证和计算过程留全。谁能在规则变化时快速切换口径,谁就更容易在跨境结算中保持主动,绿色账本也才有稳定的制度支撑。
往后看,碳核算会像财务核算一样嵌入日常经营。订单评审要看碳成本,采购合同要约定数据责任,融资方案要评估减排表现,绿色账本将从年底才更新的报告变成随业务流动的记录。企业越早把计量、凭证和核查流程固化,越能在跨境结算提速时少交学费,把合规压力转成管理能力。
更长远的意义在于,绿色账本正在成为国际贸易的新语言。碳排放核算跨境结算提速之后,数据不再停留在企业展厅,而要进入合同、单据和资金链条。可信的碳数据会降低交易摩擦,也会重新划分供应链位置;企业今天补上的每一段记录,都会变成明天进入市场的通行证。

柏太阳神转会摊销处理谨慎,财务空间获得有效保障